
티스토리 뷰
① 11월 1일 국세청 소득·재산 자료 반영으로 피부양자 정기 재정산이 단행됩니다.
② 공적연금 연 2,000만 원(월 167만 원) 초과 시 단 1원 차이로 전액 지역 건보료가 부과됩니다.
③ 첫 고지서 2개월 내 임의계속가입 신청 시 최대 3년간 종전 보험료로 방어 가능합니다.
매년 11월이 다가오면 은퇴 후 직장인 자녀의 건강보험에 피부양자로 등재되어 있던 수십만 명의 고령층 가구에 비상이 걸립니다. 국민건강보험공단이 국세청의 전년도 귀속 소득자료와 지방자치단체의 당해 연도 6월 1일 기준 재산세 과세표준을 전산으로 일괄 연계하여 피부양자 자격을 정기 재정산하기 때문입니다.
소득이나 재산 기준선을 단 1원이라도 초과하는 순간 피부양자 자격이 영구 박탈되고, 주택과 자동차까지 합산된 무거운 지역건강보험료 고지서가 발송됩니다. 본 글에서는 11월 정기 재정산의 제도적 구조와 함께, 연금소득 2,000만 원 초과 시 발생하는 건보료 시뮬레이션 및 임의계속가입 손익 분기점을 정밀 분석합니다.
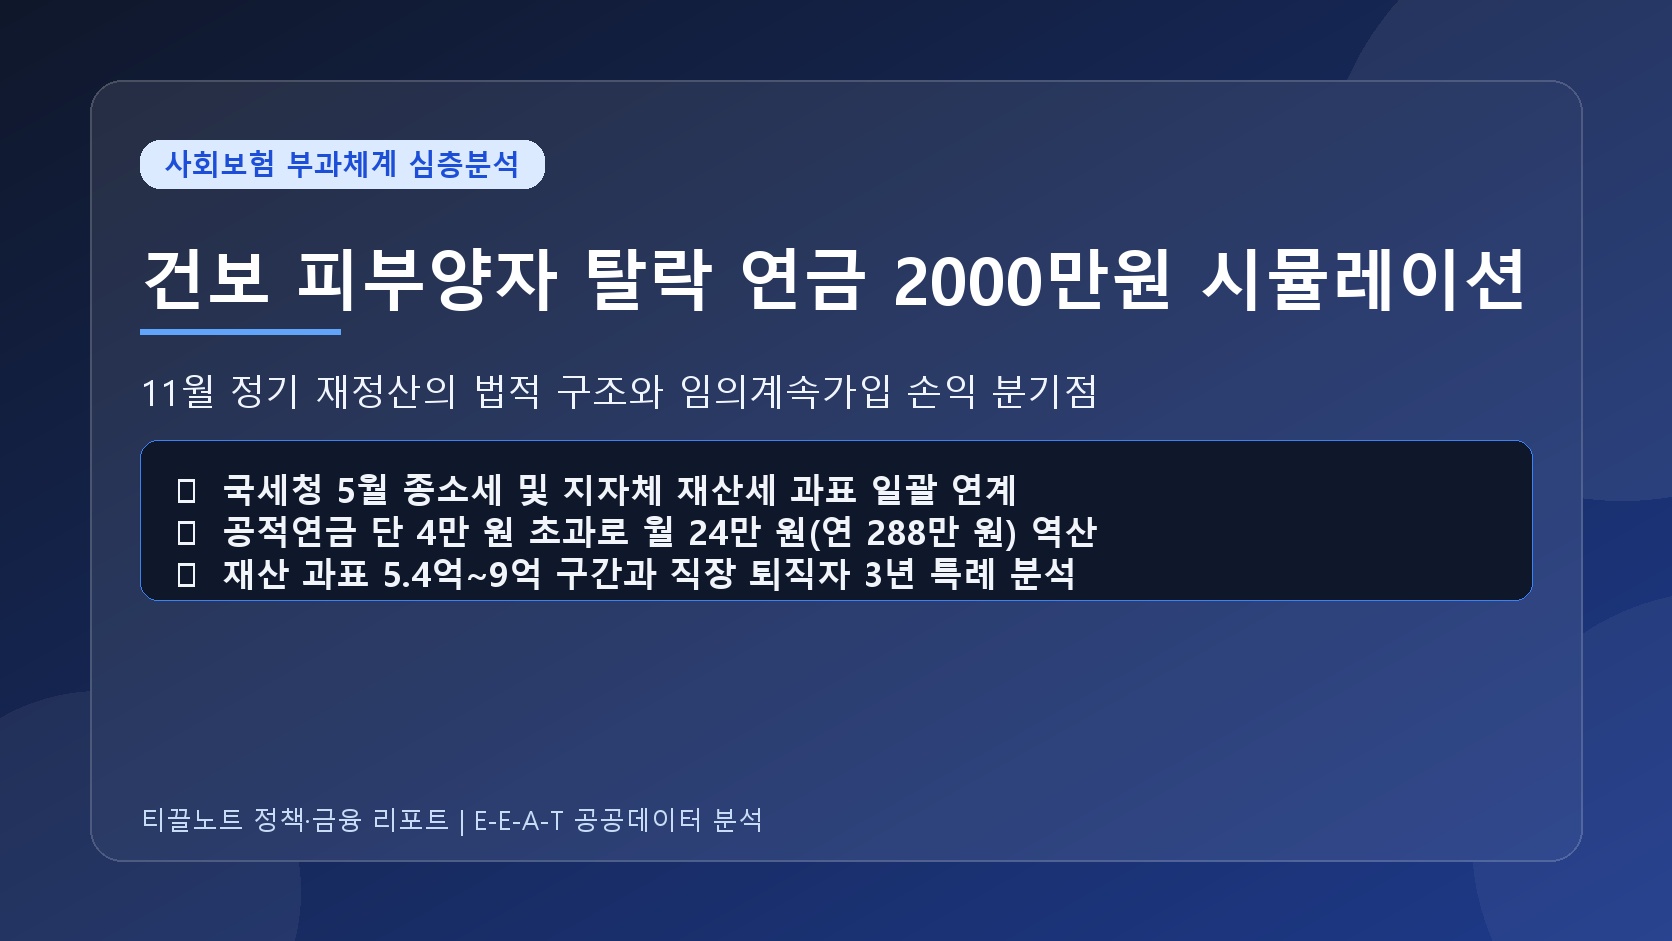
11월 피부양자 정기 재정산의 법적 구조와 국세청 전산 연계 메커니즘
국민건강보험법 시행규칙 제2조에 따르면, 공단은 공적 소득·재산 자료를 정기적으로 입수하여 매년 11월 1일 자로 피부양자 인정기준 충족 여부를 전면 재심사하도록 규정하고 있습니다. 이때 연계되는 핵심 데이터는 크게 세 가지입니다:
- 국세청 5월 종합소득세 신고 자료: 사업소득, 이자·배당 등 금융소득, 근로소득, 기타소득
- 공적연금 기관 통보 자료: 국민연금공단, 공무원연금공단, 사립학교교직원연금공단, 군인연금공단의 전년도 연금 지급 총액
- 전국 지방자치단체 재산세 자료: 매년 6월 1일 기준 소유한 주택, 토지, 건축물의 재산세 과세표준 금액
이 자료들은 10월 말 공단 메인프레임 전산망에 최종 취합되며, 시스템 알고리즘이 소득·재산 탈락 기준을 1차 필터링합니다. 탈락 대상으로 확정된 세대에는 10월 하순부터 '피부양자 자격 상실 예정 안내문'이 우편으로 발송되며, 11월분 보험료부터 지역가입자 자격으로 전환되어 12월 10일 첫 지역보험료 납부 고지서가 도달하게 됩니다.
연금소득 2,000만 원 초과 시 발생하는 '절벽 효과'의 수학적 실체
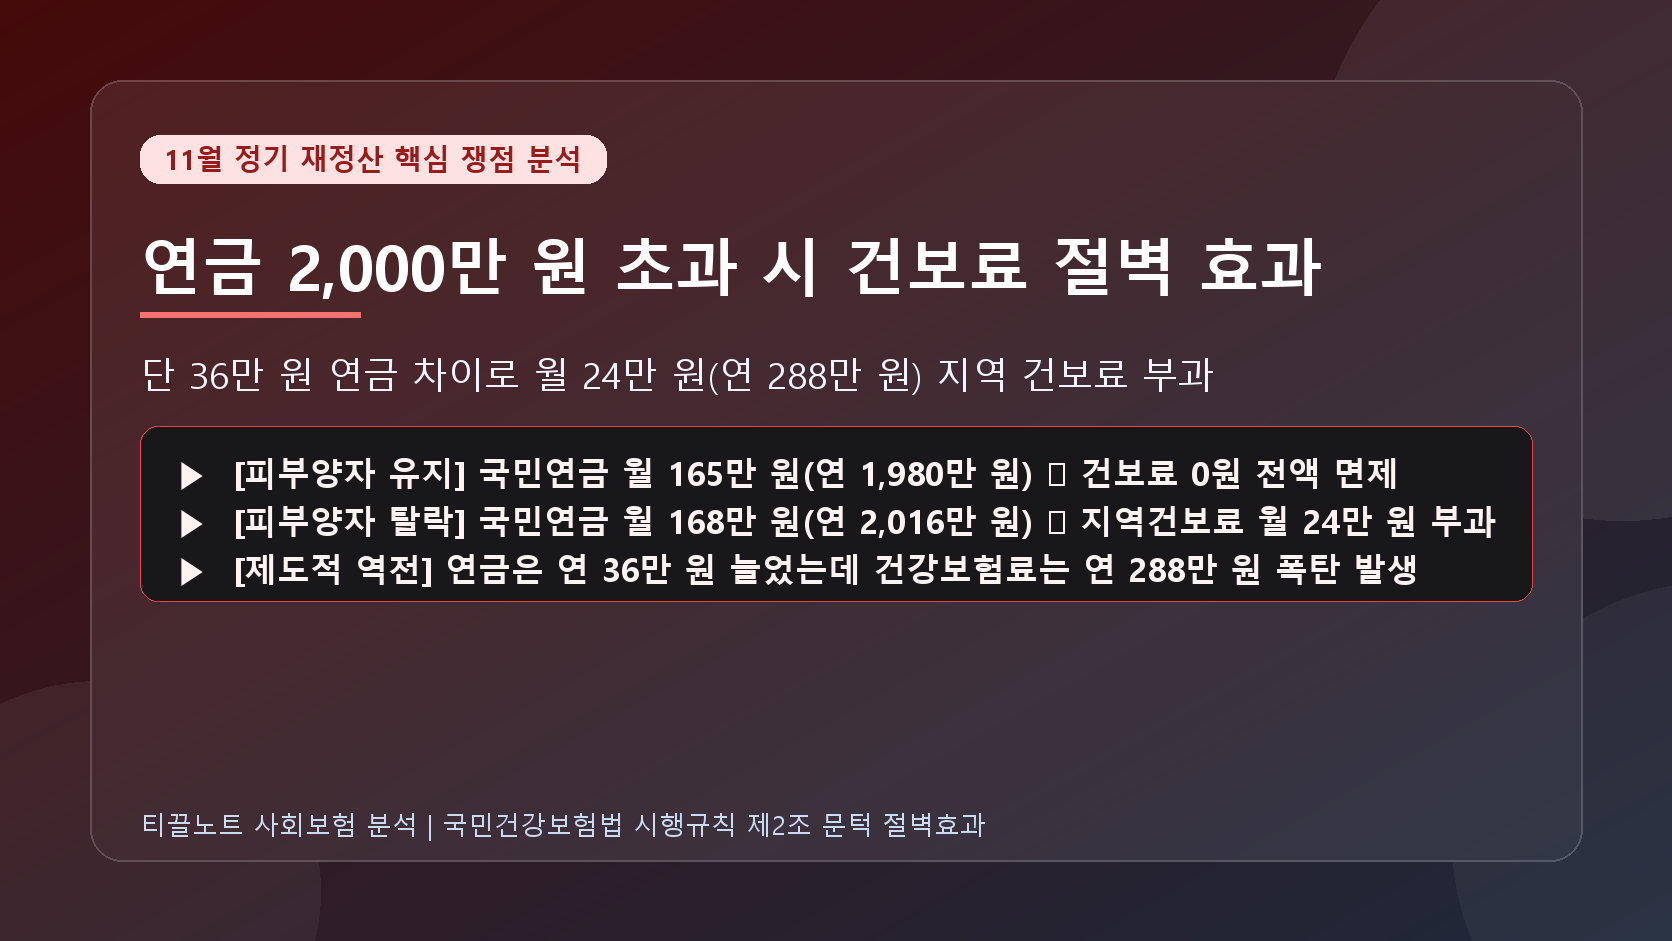
건강보험 부과체계 개편 이후 가장 큰 사회적 갈등을 낳고 있는 쟁점은 바로 '공적연금 소득 2,000만 원 기준선'입니다. 현행 법령상 공적연금(국민·공무원·사학·군인연금) 소득은 비과세 소득을 제외한 총수령액이 연 2,000만 원(월 약 166만 6,666원)을 초과하는 순간, 초과분에 대해서만 보험료를 매기는 것이 아니라 수령액 전체가 합산 소득으로 잡혀 피부양자 자격이 통째로 박탈됩니다.
이를 경제학에서는 전형적인 '문턱 절벽 효과(Cliff Effect)'라고 부릅니다. 예를 들어 국민연금을 월 166만 원(연 1,992만 원) 수령하는 은퇴자는 피부양자를 유지하여 건강보험료가 0원이지만, 물가상승률 2.5%가 반영되어 월 168만 원(연 2,016만 원)으로 단 16,000원이 오른 은퇴자는 연 2,000만 원 문턱을 16만 원 초과했다는 이유로 즉시 지역가입자로 추락합니다.
이로 인해 소유하고 있는 시가 6억 원짜리 아파트 1채와 합산되어 매달 20만~30만 원, 연간 300만 원에 육박하는 생돈을 건보료로 납부해야 하는 역진적 모순이 발생합니다.
피부양자 유지 vs 지역가입자 강제 전환 시뮬레이션 비교표
공적연금 2,000만 원 초과 및 재산세 과표 반영에 따른 실제 건보료 부과 내역을 가상의 은퇴 가장 시나리오로 비교 분석해 보았습니다.
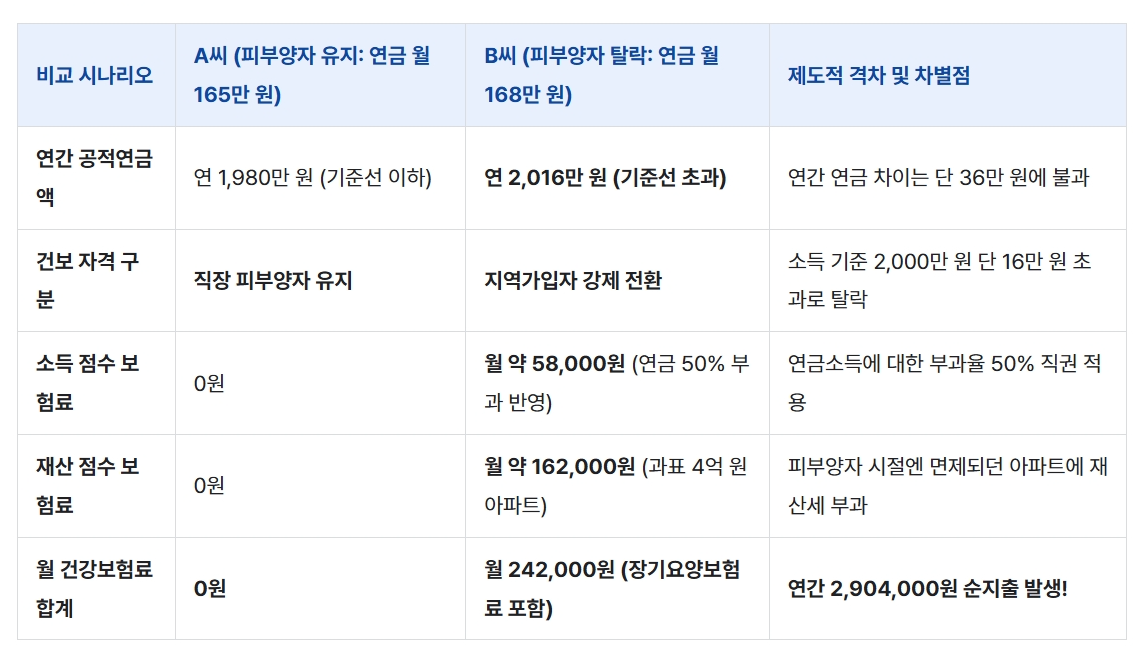
위 시뮬레이션 결과는 매우 충격적인 실체를 보여줍니다. B씨는 A씨보다 연금을 1년에 고작 36만 원 더 받았을 뿐이지만, 피부양자 자격을 상실하는 대가로 연간 무려 290만 원이 넘는 건강보험료를 지역가입자로서 토해내야 합니다. 결국 연금 인상액보다 건강보험료 지출액이 8배나 더 커져 실질 가처분소득이 마이너스로 곤두박질치는 심각한 재정 왜곡이 발생하게 됩니다.
재산세 과세표준 5.4억~9억 원 구간과 사업소득 단 1원의 함정
피부양자 박탈 요건은 연금소득 2,000만 원뿐만이 아닙니다. 부동산과 사업소득에서도 치명적인 덫이 도사리고 있습니다:
① 재산세 과표 5억 4천만 원의 이중 기준: 주택 공시가격 기준 약 9억 원(시세 13억~15억 원) 수준인 재산세 과표 5.4억 원을 초과하면서 연간 소득(이자, 배당, 연금 등)이 1,000만 원(월 83만 원)을 넘으면 즉시 탈락합니다. 재산세 과표가 9억 원(시세 약 20억 원)을 넘으면 다른 소득이 0원이어도 피부양자에서 원천 배제됩니다.
② 사업자등록자의 0원 초과 원칙: 임대사업자등록증이나 일반 사업자등록증을 보유하고 있는 경우, 세무서 신고 소득금액이 단 1원이라도 발생하면 그 즉시 탈락합니다. 사업자등록이 없는 프리랜서의 경우 연 500만 원까지는 허용되지만, 사업자등록이 있다면 어떠한 예외도 인정되지 않습니다.
③ 금융소득 1,000만 원 초과의 함정: 정기예금 이자나 주식 배당금이 연 1,000만 원 이하일 때는 합산되지 않지만, 1,000만 1원이 되는 순간 1,000만 원 초과분만이 아니라 전체 1,000만 원이 종합소득에 통째로 합산되어 2,000만 원 한도를 단숨에 깨뜨립니다.
임의계속가입 제도의 손익 분기점과 2개월 골든타임 대응 로드맵
피부양자에서 탈락하여 지역가입자로 전환된 은퇴자가 선택할 수 있는 유일하고도 가장 강력한 법적 방어 수단은 국민건강보험법 제110조에 규정된 임의계속가입 제도입니다.
임의계속가입은 퇴직 전 18개월 동안 직장가입자 자격을 유지한 기간이 통산 1년 이상인 사람에 한해, 지역보험료 대신 종전 직장에서 본인이 부담하던 직장보험료 수준으로 최대 36개월(3년)간 납부할 수 있도록 보장하는 제도입니다. 시가 수억 원의 자택을 소유한 은퇴자의 경우, 지역보험료는 월 25만~35만 원이 나오는 반면, 직장 퇴직 전 직정보험료는 월 10만~15만 원 선인 경우가 많아 매달 15만 원 이상, 3년간 500만 원 이상의 가계 지출을 합법적으로 방어할 수 있습니다.
대응 로드맵은 날짜를 다투는 속도전입니다:
· 1단계: 11월 중순 지역가입자 자격 변동 고지서 수령 즉시 고지된 지역보험료 확인
· 2단계: 과거 직장보험료 고지 내역과 비교하여 지역보험료가 더 높다면 즉시 공단 유선 상담
· 3단계: 첫 지역보험료 고지서의 납부기한으로부터 반드시 2개월 이내에 신분증을 지참하여 공단 지사 방문 또는 팩스로 임의계속가입 신청서 접수

자주 묻는 질문
Q. 부부 중 남편만 연금 2,000만 원을 초과하면 아내는 피부양자로 계속 남을 수 있나요?
남을 수 없습니다. 부부 중 어느 한 사람이라도 소득 요건(연 2,000만 원 초과)을 충족하지 못해 탈락하면, 배우자 역시 소득 유무와 상관없이 동반 탈락하여 지역가입자로 함께 전환됩니다. 다만 재산 요건 초과의 경우에는 초과한 당사자만 단독으로 탈락합니다.
Q. 올해 폐업을 해서 소득이 전혀 없는데도 11월에 탈락 통보가 오는 이유는 무엇인가요?
공단 전산망은 작년(2025년) 국세청 귀속 소득을 기준으로 자동 판정하기 때문입니다. 올해 폐업하셨다면 즉시 세무서에서 '폐업사실증명원'을 발급받아 공단에 '보험료 조정(정산) 신청'을 제출하시면, 폐업일 다음 달부터 소득이 소급 삭제되어 피부양자 자격을 정상 복원받으실 수 있습니다.
Q. 임의계속가입 2개월 신청 기한을 하루라도 넘기면 어떻게 되나요?
대법원 판례상 임의계속가입 신청 기한은 '불변기간'에 준하는 엄격한 제척기간으로 해석됩니다. 하루라도 늦으면 공단 전산상 신청 자체가 원천 차단되며, 어떠한 사유로도 구제받을 수 없으므로 고지서를 받자마자 즉시 접수하셔야 합니다.
국민연금 첫 보험료 지원 신청, 2009년생은 10월 1일부터 하세요
안녕하세요 :) 혹시 집에 2009년생 자녀가 있으신가요? 어제(10월 1일)부터 국가가 청년의 생애 첫 국민연...
blog.naver.com
https://blog.naver.com/dstbdhk/224443444574
양육비 선지급제 소득기준 폐지 10월 29일, 20만 원 신청 조건 3가지
안녕하세요 :) 이혼 후 홀로 아이를 키우며 전 배우자로부터 양육비를 한 푼도 받지 못해 속을 끓이셨던 한...
blog.naver.com
https://blog.naver.com/dstbdhk/224440138930
청년미래적금 2차 신청 10월 16일 마감, 은행별 우대금리와 5분 신청
지난 10월 7일과 8일 이틀간 진행되었던 출생연도 끝자리 홀짝제 신청을 깜빡 놓치셨던 분들, 혹시 '...
blog.naver.com
국민건강보험공단 — 국민건강보험법 시행규칙 제2조(피부양자 자격의 인정기준) 및 부과체계 가이드라인 (2026-10-02)
보건복지부 — 2026 공적연금 연계 건강보험료 산정 기준 및 임의계속가입 실무 매뉴얼 (2026-09-25)